Una separación o un divorcio es una de las experiencias más difíciles en la vida de una persona. Al impacto emocional se suma, casi siempre, una transformación económica profunda: dos personas que compartían gastos, patrimonio y metas pasan a tener finanzas independientes. Este cambio puede generar incertidumbre, pero también es una oportunidad para reconstruir la vida financiera con mayor claridad y autonomía.
El primer paso: hacer un inventario
En medio de una separación, es común sentirse abrumado. Un primer paso útil es hacer un inventario completo de la situación financiera: cuentas bancarias, inversiones, propiedades, vehículos, deudas, seguros, cuentas de retiro y gastos mensuales. Saber exactamente qué se tiene y qué se debe es fundamental para tomar decisiones informadas y para cualquier negociación sobre la división de bienes.
Conviene también reunir documentos importantes, como estados de cuenta, escrituras, contratos de crédito y declaraciones fiscales.
Entender el régimen patrimonial
En México, la forma en que se dividen los bienes depende del régimen bajo el que se celebró el matrimonio. En la sociedad conyugal, los bienes adquiridos durante el matrimonio generalmente se consideran de ambos; en la separación de bienes, cada persona conserva lo que está a su nombre, con algunas excepciones. Las reglas pueden variar según la entidad, por lo que la orientación de un abogado especializado en derecho familiar es indispensable.

Separar cuentas y créditos
Una tarea práctica es separar las cuentas compartidas. Esto incluye abrir cuentas bancarias individuales, cancelar o transferir tarjetas adicionales, revisar créditos conjuntos y actualizar los accesos a servicios financieros. Las deudas contratadas en conjunto pueden seguir siendo responsabilidad de ambas partes hasta que se resuelvan formalmente, por lo que conviene atenderlas con prioridad.
Revisar el historial crediticio también es importante para detectar créditos desconocidos y proteger la calificación propia.
Un nuevo presupuesto
Con un solo ingreso, los gastos que antes se compartían pueden representar una carga mayor. Elaborar un presupuesto nuevo, realista y basado en los ingresos individuales es clave. Puede ser necesario ajustar el estilo de vida, considerar una vivienda distinta o renegociar algunos gastos.
Si hay hijos, los acuerdos de pensión alimenticia y la distribución de gastos educativos y de salud deben incorporarse en la planeación.
Reconstruir el fondo de emergencia
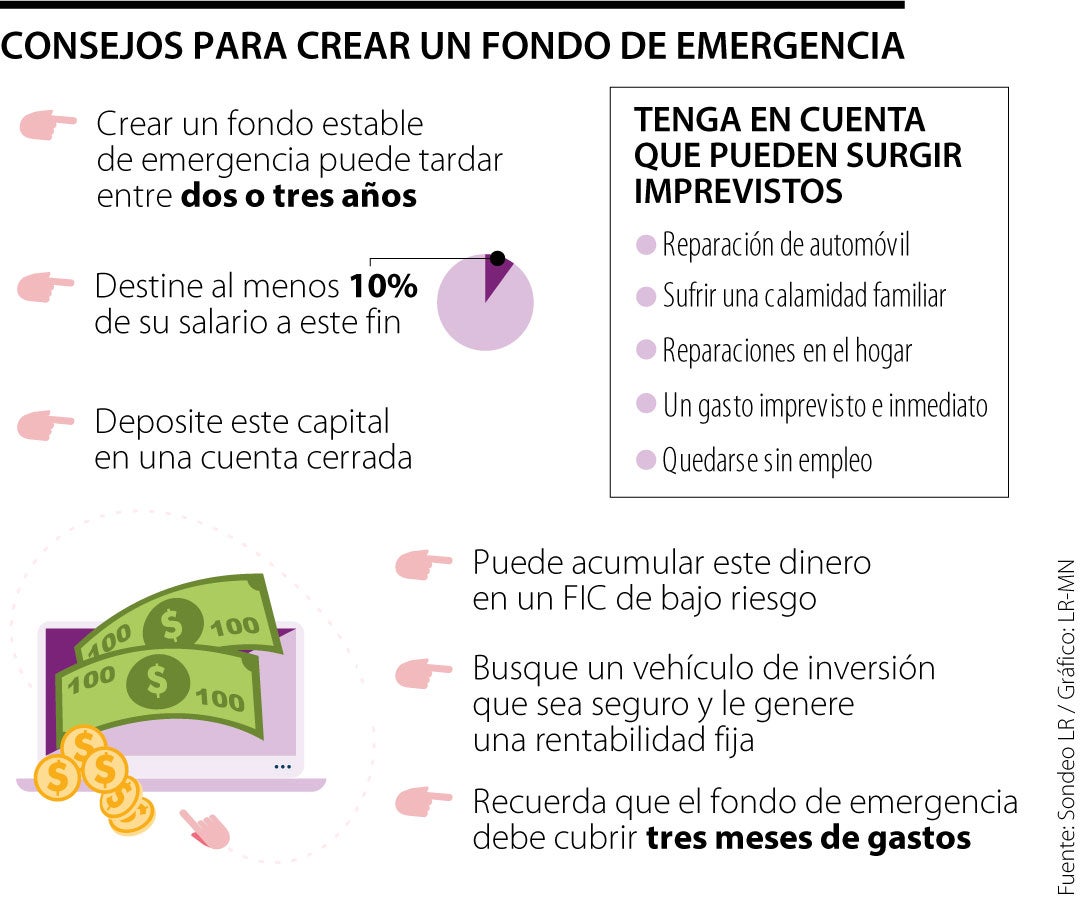
Tras una separación, muchas personas quedan con menos reservas de las que tenían. Reconstruir un fondo de emergencia debe ser una de las primeras prioridades, porque proporciona estabilidad en un periodo de cambios. Aunque se empiece con poco, la constancia ayuda a recuperar la sensación de control.
También vale la pena revisar los gastos recurrentes que quizá ya no tienen sentido, como suscripciones compartidas o servicios que respondían a la vida en pareja.
Actualizar beneficiarios y documentos
Un aspecto que con frecuencia se olvida es actualizar los beneficiarios de seguros de vida, cuentas de inversión y la Afore. Si no se hace, en caso de fallecimiento los recursos podrían terminar en manos de la expareja. También conviene revisar o redactar un testamento que refleje la nueva situación.
Retomar el largo plazo
Una separación puede afectar los planes de retiro y de inversión. Algunas personas deben dividir sus cuentas de inversión o vender activos como parte del acuerdo. Una vez estabilizada la situación, es importante retomar la planeación de largo plazo con objetivos propios.
Para quienes antes delegaban las decisiones de inversión en su pareja, este puede ser el momento de aprender y tomar el control. Entender conceptos básicos, como qué es un etf, cómo funciona la diversificación o qué comisiones se pagan, permite tomar decisiones informadas y construir un patrimonio propio. Como toda inversión, implica riesgos que conviene conocer y evaluar según el perfil de cada persona.
Evitar decisiones precipitadas
Durante un proceso emocionalmente intenso, es fácil tomar decisiones financieras apresuradas: vender una propiedad por debajo de su valor, aceptar acuerdos desfavorables por el deseo de terminar pronto o gastar de forma impulsiva para compensar el malestar. Darse tiempo, buscar asesoría profesional y consultar con personas de confianza ayuda a evitar errores costosos.
Los hijos y la estabilidad
Cuando hay hijos de por medio, mantener su estabilidad es una prioridad también en lo financiero. Acordar con claridad quién cubre qué gastos, cómo se manejarán las colegiaturas, la salud y las actividades extraescolares, y cómo se ajustarán estos acuerdos con el tiempo, reduce conflictos futuros. Muchos especialistas recomiendan documentar estos acuerdos por escrito y revisarlos periódicamente. También es importante evitar que los hijos se conviertan en intermediarios de las discusiones económicas entre los padres.

Apoyo profesional
Además de la orientación legal, puede ser útil contar con un asesor financiero certificado que ayude a reorganizar las finanzas y a planear el futuro. Y, por supuesto, el apoyo emocional, ya sea de familiares, amigos o profesionales de la salud mental, es fundamental para atravesar el proceso.
Una separación transforma la vida financiera, pero también puede ser el punto de partida para una relación más consciente con el dinero. Hacer un inventario, entender los derechos patrimoniales, separar cuentas, construir un nuevo presupuesto y retomar la planeación de largo plazo son pasos que ayudan a recuperar la estabilidad. Con información, asesoría y paciencia, es posible empezar de nuevo con bases sólidas.


Más historias
Guía Completa para Elegir la Almohada para Bebé